Vol direct vers les sommets pour Air Canada
Merci à Charles de nous avoir proposé Air Canada. Suis-je le seul dont le titre était dans mon angle mort? L'action est maintenant en hausse de 45% depuis le début de l'année.
Je vous propose de creuser avec moi dans les états financiers de l'entreprise afin de bien comprendre ce qui se passe dans l'entreprise et de répondre à la question suivante :
Air Canada devrait-elle occuper une place dans notre portefeuille?
Avant de plonger dans les chiffres, rappelons le cadre opérationnel pour que nous soyons tous sur la même longueur d'onde.
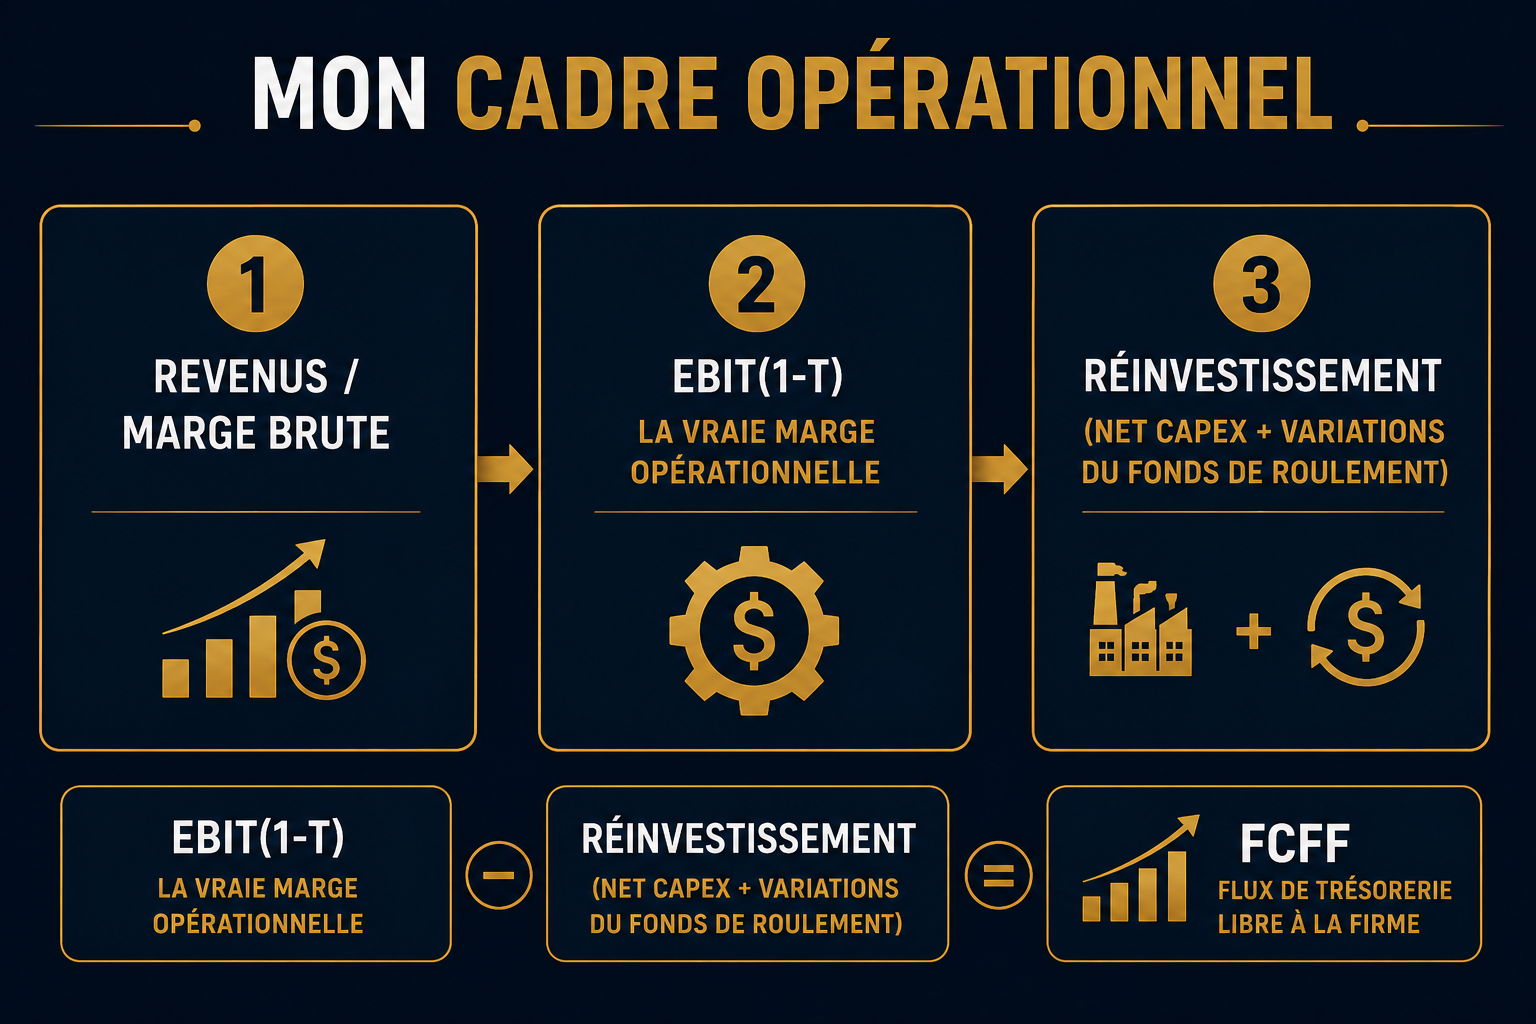
1) Revenus et marge brute
La marge brute, c'est ce qu'il reste une fois que vous avez payé pour offrir ce que vous vendez. Pour Air Canada, ça veut dire : après avoir payé les coûts directement liés à l'exploitation de ses vols, c'est-à-dire le carburant, les frais d'aéroport et de navigation, l'entretien des appareils, ainsi que les salaires du personnel navigant et au sol directement affecté aux opérations, combien reste-t-il? Et est-ce que ça s'améliore?
2) La VRAIE marge opérationnelle après impôts : EBIT(1-t)
Dans les médias financiers, on parle souvent d'EBITDA (ou BAIIA), mais cette mesure a un défaut important : elle ignore l'usure des actifs. Ces coûts sont bien réels à travers le temps. L'EBIT(1-t) en tient compte et c'est pourquoi je la préfère.
Plutôt que de rajouter artificiellement la dépréciation et l'amortissement dans les résultats comme le fait l'EBITDA, je préfère les mettre en contrebalance avec les nouveaux investissements. On voit ainsi ce que l'entreprise investit vraiment pour croître.
3) Le réinvestissement net
Ici, on va soustraire l'usure des actifs aux nouveaux investissements. On obtient ce que l'entreprise investit vraiment au-delà du simple maintien de ses capacités de production. C'est ce qu'on appelle les dépenses en capital nettes. On y ajoute par la suite les variations du fonds de roulement, l'argent qui est nécessaire pour faire tourner les opérations au quotidien.
Réinvestissement net = Dépenses en capital nettes + Variations du FDR
On va par la suite soustraire ce montant de nos bénéfices opérationnels après impôts de l'étape 2. Ça nous donnera les flux de trésorerie libre à l'entreprise (ou FCFF). Voyez les flux de trésorerie comme le cash qui reste après toutes les dépenses et tous les investissements nécessaires au maintien et à la croissance de l'entreprise. C'est l'argent dont dispose l'entreprise pour rémunérer ses actionnaires et rembourser sa dette, si elle en a.
C'est avec cette lunette qu'on va regarder Air Canada — prêt?