Micron T3 2026 : bonne chance aux bears
Le troisième trimestre de Micron est solide sur toute la ligne. La demande continue de dépasser ce que la compagnie peut produire. C'est le genre de trimestre qui met les sceptiques dans une position difficile.
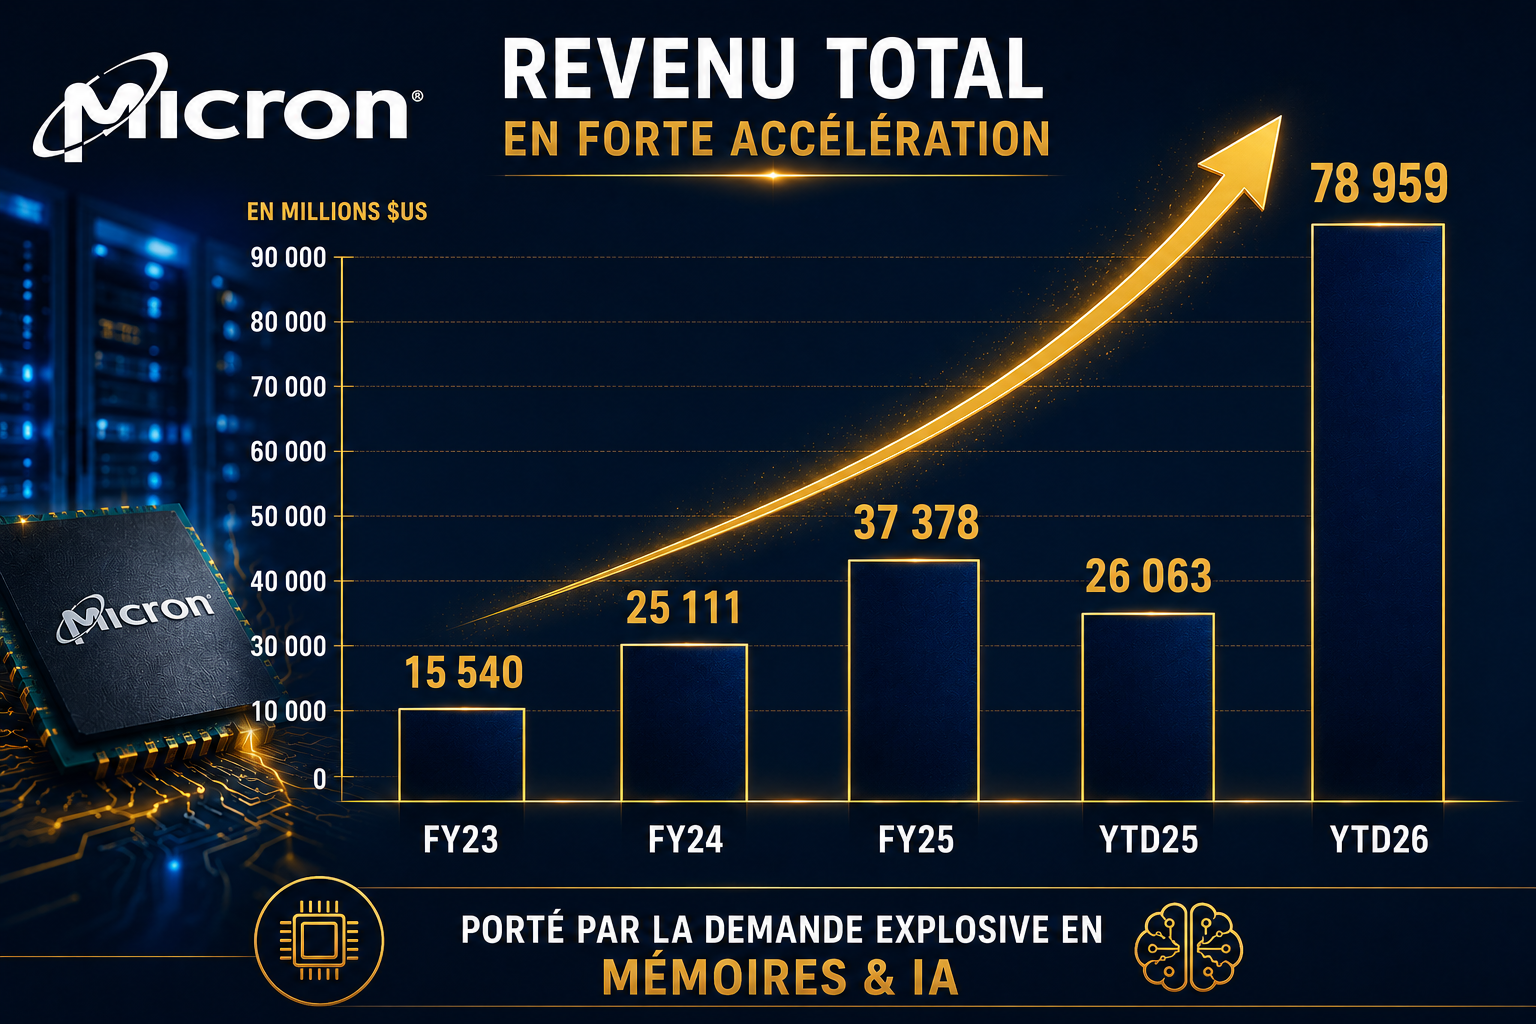
Au cours des neuf premiers mois de 2026, Micron a généré près de 79 milliards de dollars en revenus — soit près du triple de ce qu'elle avait engrangé à la même période l'an dernier.
Pour ceux qui ne connaissent pas Micron : l'entreprise fabrique deux types de mémoire. La DRAM, c'est la mémoire rapide — celle qui permet à votre ordinateur ou à un serveur IA de traiter plusieurs choses en même temps. La NAND, c'est le stockage. Deux produits différents, mais un point commun : tout le monde en a besoin, et de plus en plus.
Ce qui rend la trajectoire des revenus particulièrement intéressante, c'est d'où elle vient. Ce n'est pas une explosion des volumes. Ce qui a vraiment changé, c'est le prix. Les prix de vente moyens DRAM ont augmenté d'environ 140 % en un an. Sur la NAND, c'est environ 130 %. Ce que ça nous dit : la demande est tellement forte que Micron peut fixer actuellement le prix qu'elle veut sans perdre ses clients.