Le titre préféré des Québécois est en solde, mais devriez-vous en profiter?
Merci à Fred, notre lecteur assidu de nous avoir proposé WSP. Depuis que l'entreprise a atteint son sommet de 292 $, le titre a diminué de 33 %.
Étrange, non?
Pour ceux qui entendent ce nom pour la première fois, WSP est une firme mondiale de services professionnels en ingénierie, conseil et design, active dans le transport et l'infrastructure, la terre et l'environnement, les biens et bâtiments, ainsi que la puissance et l'énergie.
De ma compréhension, plusieurs inquiétudes pèsent sur l'esprit des investisseurs. D'une part, certains m'ont mentionné une certaine crainte que l'intelligence artificielle vienne déplacer une partie du travail d'ingénierie et de conception.
D'autres investisseurs m'ont suggéré que c'était la dilution d'actions, combinée à l'endettement additionnel d'acquisitions, qui pesait sur leur perspective à court terme sur le titre.
À nous de creuser sous le capot pour bien comprendre les dynamiques financières chez WSP!
Avant de plonger dans les chiffres, rappelons le cadre opérationnel pour que nous soyons tous sur la même longueur d'onde.
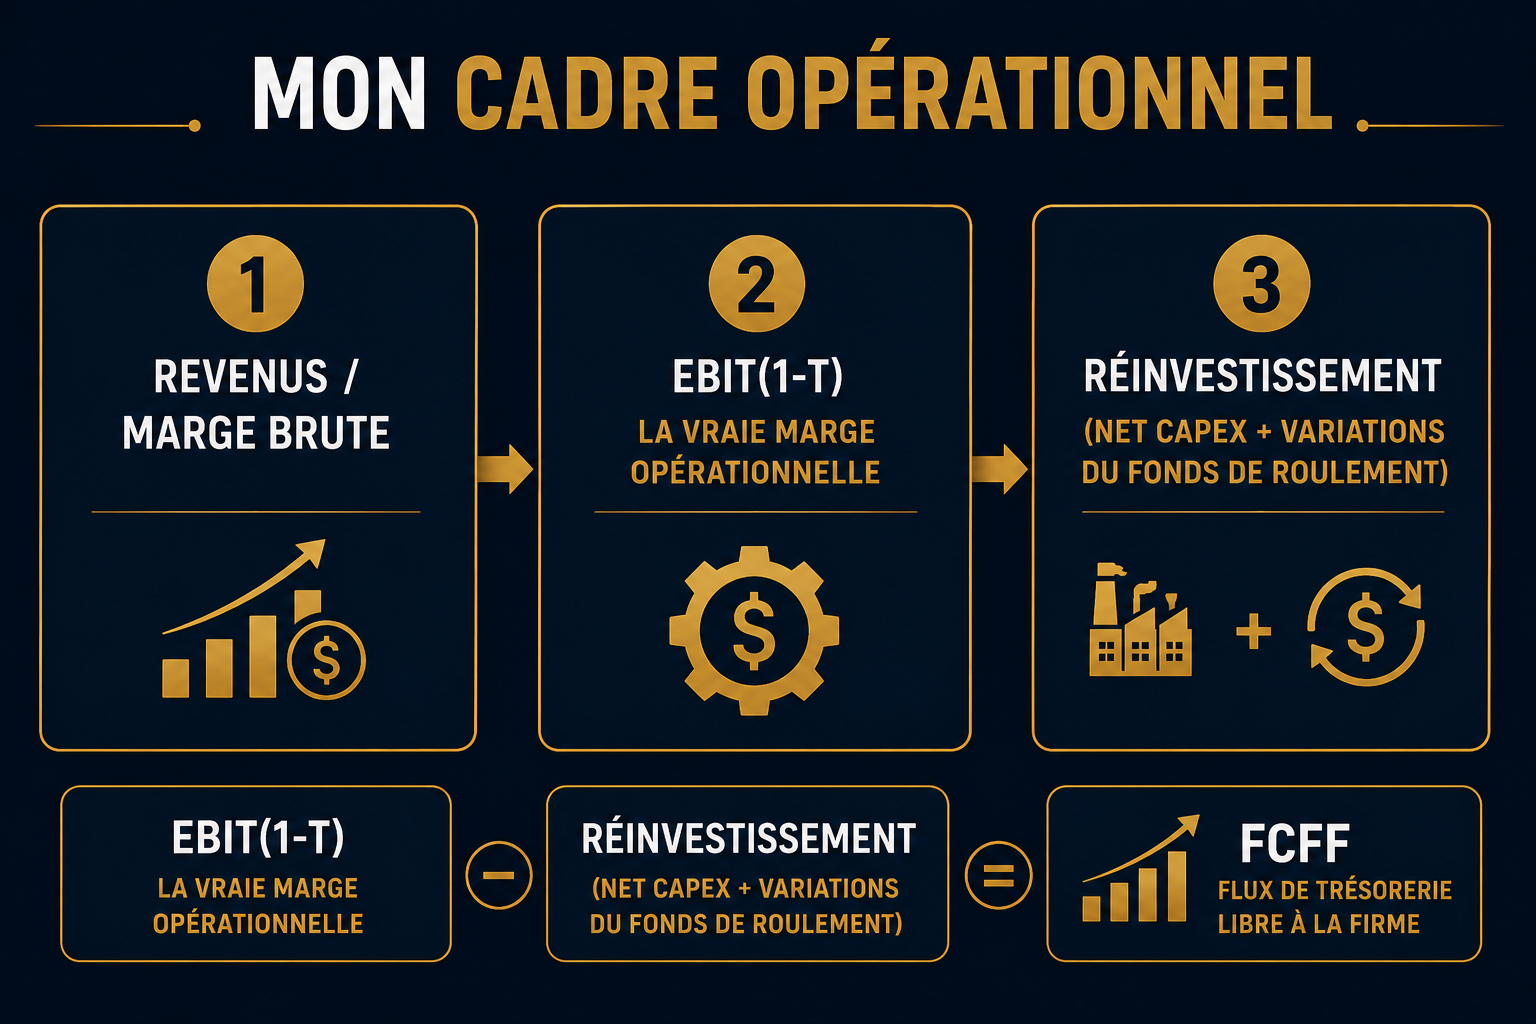
1) Revenus et marge brute
La marge brute, c'est ce qu'il reste une fois que vous avez payé pour livrer les services que vous vendez. Pour WSP, ça veut dire : après avoir payé les coûts directement liés à la réalisation de ses mandats, c'est-à-dire les salaires et avantages sociaux des ingénieurs, scientifiques et professionnels affectés directement aux projets, les honoraires versés aux sous-traitants et partenaires externes engagés sur les mandats, ainsi que les coûts directs de projet (déplacements, équipements spécialisés, licences logicielles dédiées à un contrat, etc.). Combien reste-t-il? Et est-ce que ça s'améliore?
2) La VRAIE marge opérationnelle après impôts : EBIT(1-t)
Dans les médias financiers, on parle souvent d'EBITDA (ou BAIIA), mais cette mesure a un défaut important : elle ignore l'usure des actifs. Ces coûts sont bien réels à travers le temps. L'EBIT(1-t) en tient compte et c'est pourquoi je la préfère.
Plutôt que de rajouter artificiellement la dépréciation et l'amortissement dans les résultats comme le fait l'EBITDA, je préfère les mettre en contrebalance avec les nouveaux investissements. On voit ainsi ce que l'entreprise investit vraiment pour croître.
3) Le réinvestissement net
Ici, on va soustraire l'usure des actifs aux nouveaux investissements. On obtient ce que l'entreprise investit vraiment au-delà du simple maintien de ses capacités de production. C'est ce qu'on appelle les dépenses en capital nettes. On y ajoute par la suite les variations du fonds de roulement, l'argent qui est nécessaire pour faire tourner les opérations au quotidien.
Réinvestissement net = Dépenses en capital nettes + Variations du FDR
On va par la suite soustraire ce montant de nos bénéfices opérationnels après impôts de l'étape 2. Ça nous donnera les flux de trésorerie libre à l'entreprise (ou FCFF). Voyez les flux de trésorerie comme le cash qui reste après toutes les dépenses et tous les investissements nécessaires au maintien et à la croissance de l'entreprise. C'est l'argent dont dispose l'entreprise pour rémunérer ses actionnaires et rembourser sa dette, si elle en a.
C'est avec cette lunette qu'on va regarder WSP — prêt?