Le duel des grandes surfaces : mon vote va à Target 🎯
La semaine dernière, nous avons eu la chance d'obtenir les résultats financiers du 2e trimestre de Walmart et Target. Sur un horizon de très long terme, je crois que Walmart est le meilleur cheval.
Par contre, depuis le début de l'année, Target est de retour d'entre les morts et a le vent dans les voiles.
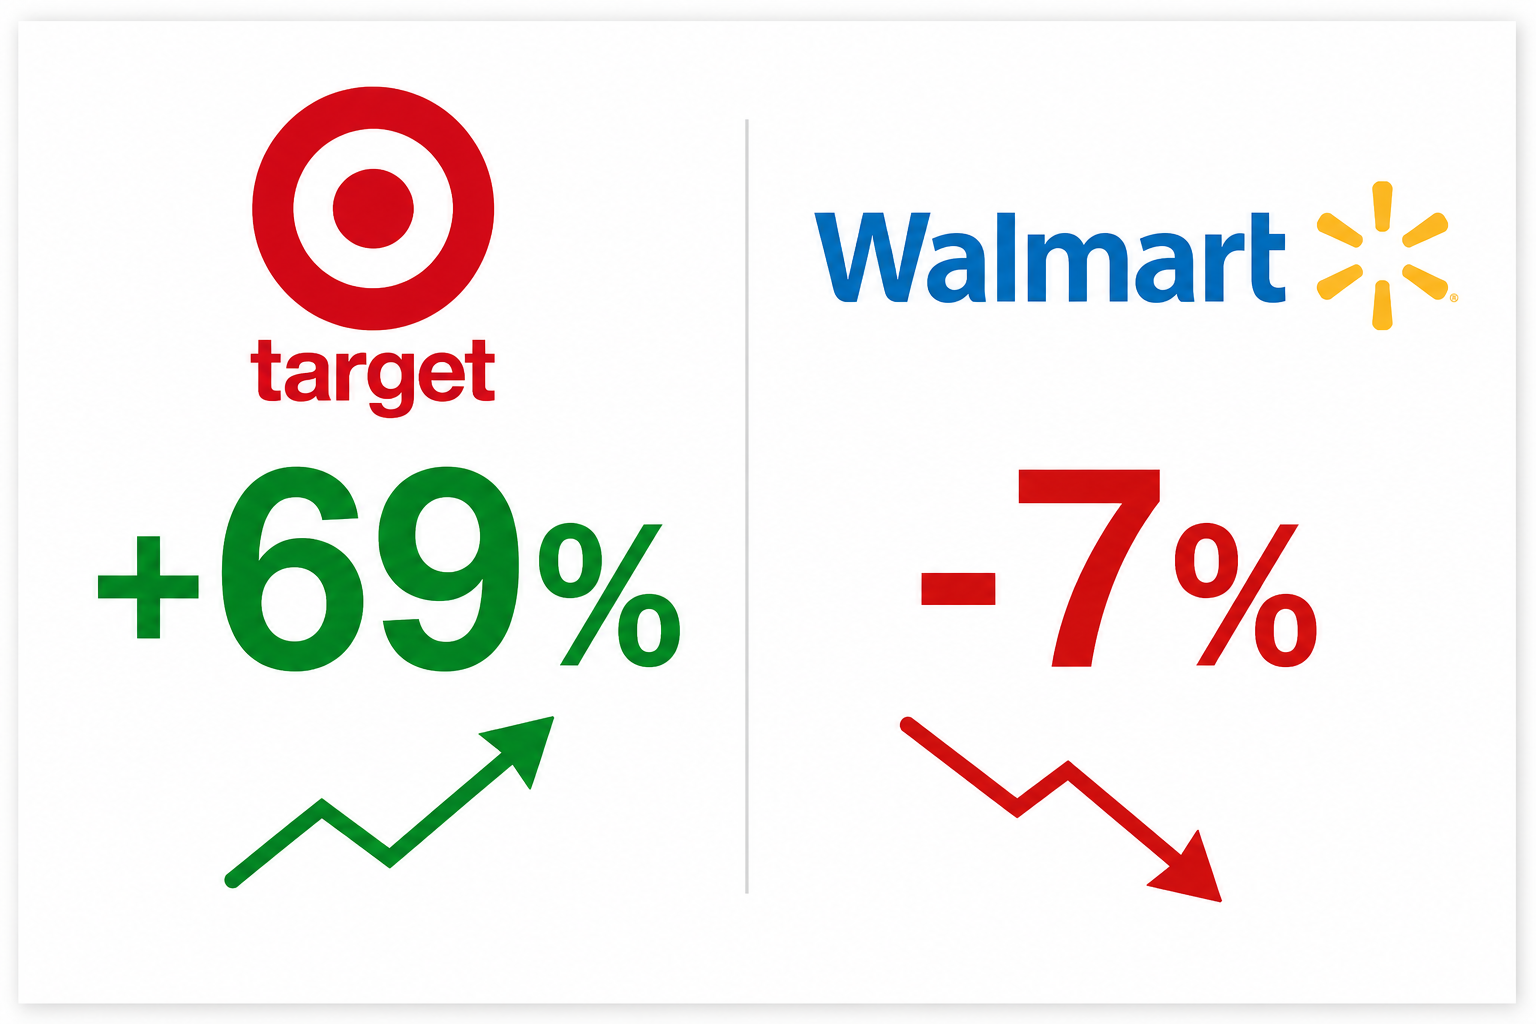
Je vous invite donc à m'accompagner dans la comparaison de ces deux entreprises afin de déterminer où se trouve le momentum.
Avant de plonger dans les chiffres, rappelons le cadre opérationnel pour que nous soyons tous sur la même longueur d'onde.
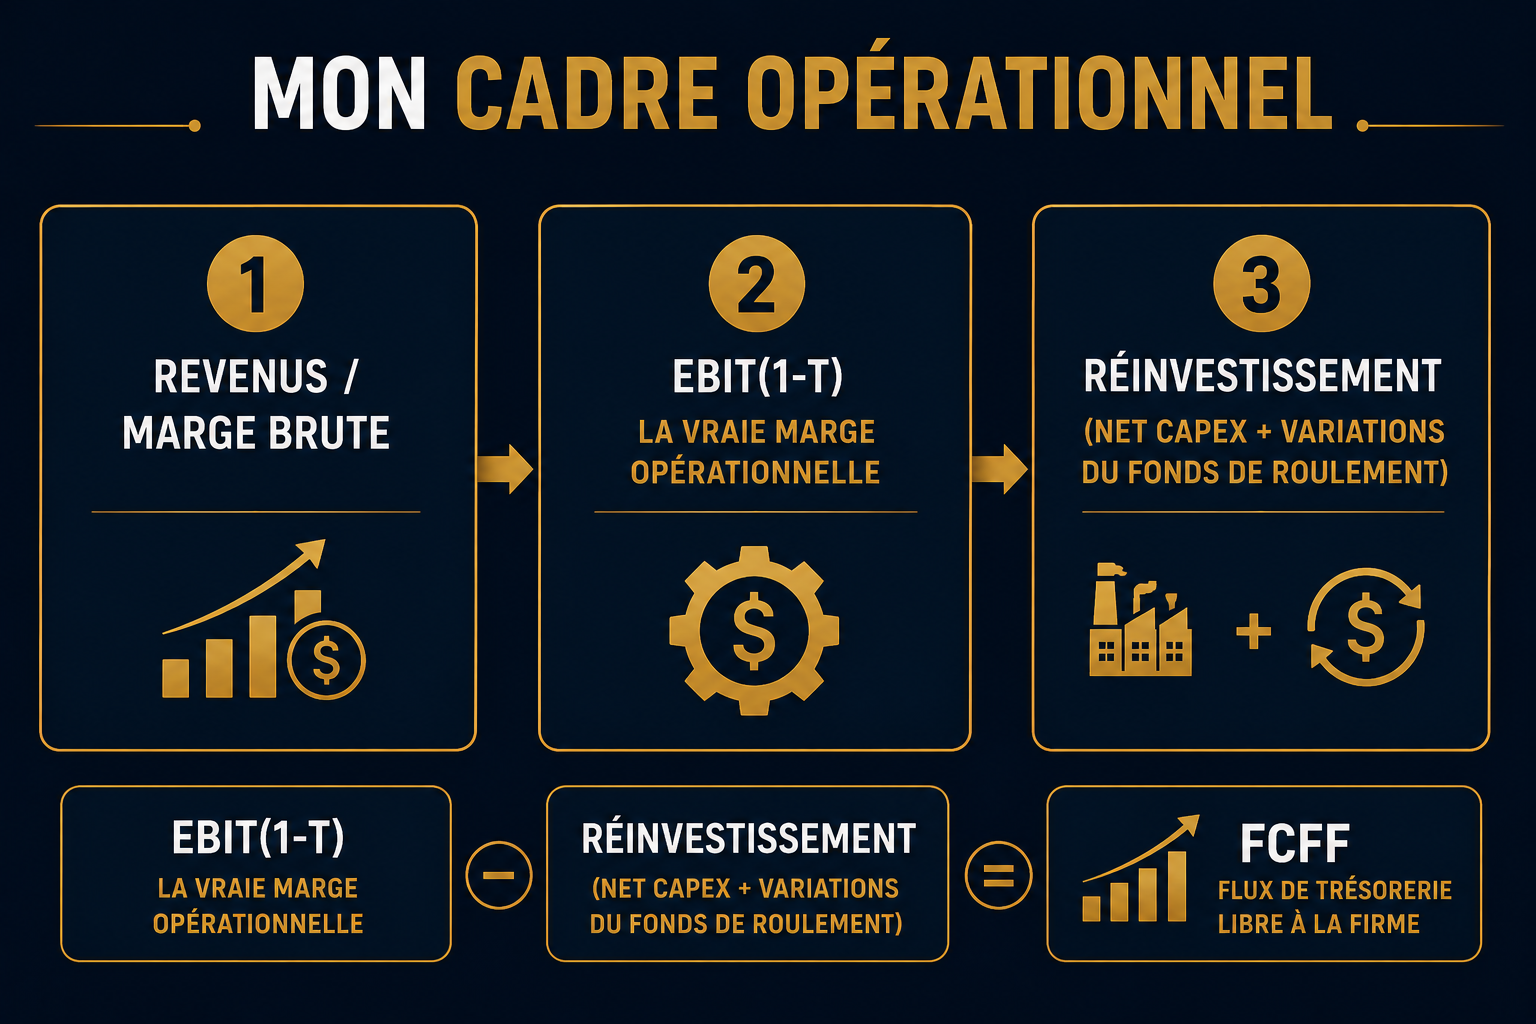
1) Revenus et marge brute
La marge brute, c'est ce qu'il reste une fois que vous avez payé pour offrir ce que vous vendez. Pour Target et Walmart, ça veut dire : après avoir payé le coût des marchandises vendues, c'est-à-dire le prix payé aux fournisseurs pour les produits, les coûts de transport et de logistique pour les acheminer jusqu'aux magasins, ainsi que les coûts d'entreposage directement liés à la gestion des stocks, combien reste-t-il? Et est-ce que ça s'améliore?
2) La VRAIE marge opérationnelle après impôts : EBIT(1-t)
Dans les médias financiers, on parle souvent d'EBITDA (ou BAIIA), mais cette mesure a un défaut important : elle ignore l'usure des actifs. Ces coûts sont bien réels à travers le temps. L'EBIT(1-t) en tient compte et c'est pourquoi je la préfère.
Plutôt que de rajouter artificiellement la dépréciation et l'amortissement dans les résultats comme le fait l'EBITDA, je préfère les mettre en contrebalance avec les nouveaux investissements. On voit ainsi ce que l'entreprise investit vraiment pour croître.
3) Le réinvestissement net
Ici, on va soustraire l'usure des actifs aux nouveaux investissements. On obtient ce que l'entreprise investit vraiment au-delà du simple maintien de ses capacités de production. C'est ce qu'on appelle les dépenses en capital nettes. On y ajoute par la suite les variations du fonds de roulement, l'argent qui est nécessaire pour faire tourner les opérations au quotidien.
Réinvestissement net = Dépenses en capital nettes + Variations du FDR
On va par la suite soustraire ce montant de nos bénéfices opérationnels après impôts de l'étape 2. Ça nous donnera les flux de trésorerie libre à l'entreprise (ou FCFF). Voyez les flux de trésorerie comme le cash qui reste après toutes les dépenses et tous les investissements nécessaires au maintien et à la croissance de l'entreprise. C'est l'argent dont dispose l'entreprise pour rémunérer ses actionnaires et rembourser sa dette, si elle en a.
C'est avec cette lunette qu'on va regarder Target et Walmart — prêt?