Est-ce que je suis un acheteur ou un vendeur de Nike (NKE)?
Dans la première partie, nous avons regardé les ventes de Nike et les différentes géographies où elle est présente. Nous avons vu que, globalement, la dynamique chez Nike demeure faible avec une croissance nulle (+0,2%) dans sa dernière année fiscale.
Dans cette deuxième partie, nous allons utiliser notre modèle d'analyse opérationnelle pour développer sur la performance de l'entreprise. Nous utiliserons par la suite un modèle de valorisation relative (multiples) pour répondre à la question qui nous intéresse :
Nike devrait-elle se retrouver dans nos portefeuilles?
Avant de plonger dans les chiffres, rappelons le cadre opérationnel pour que nous soyons tous sur la même longueur d'onde.
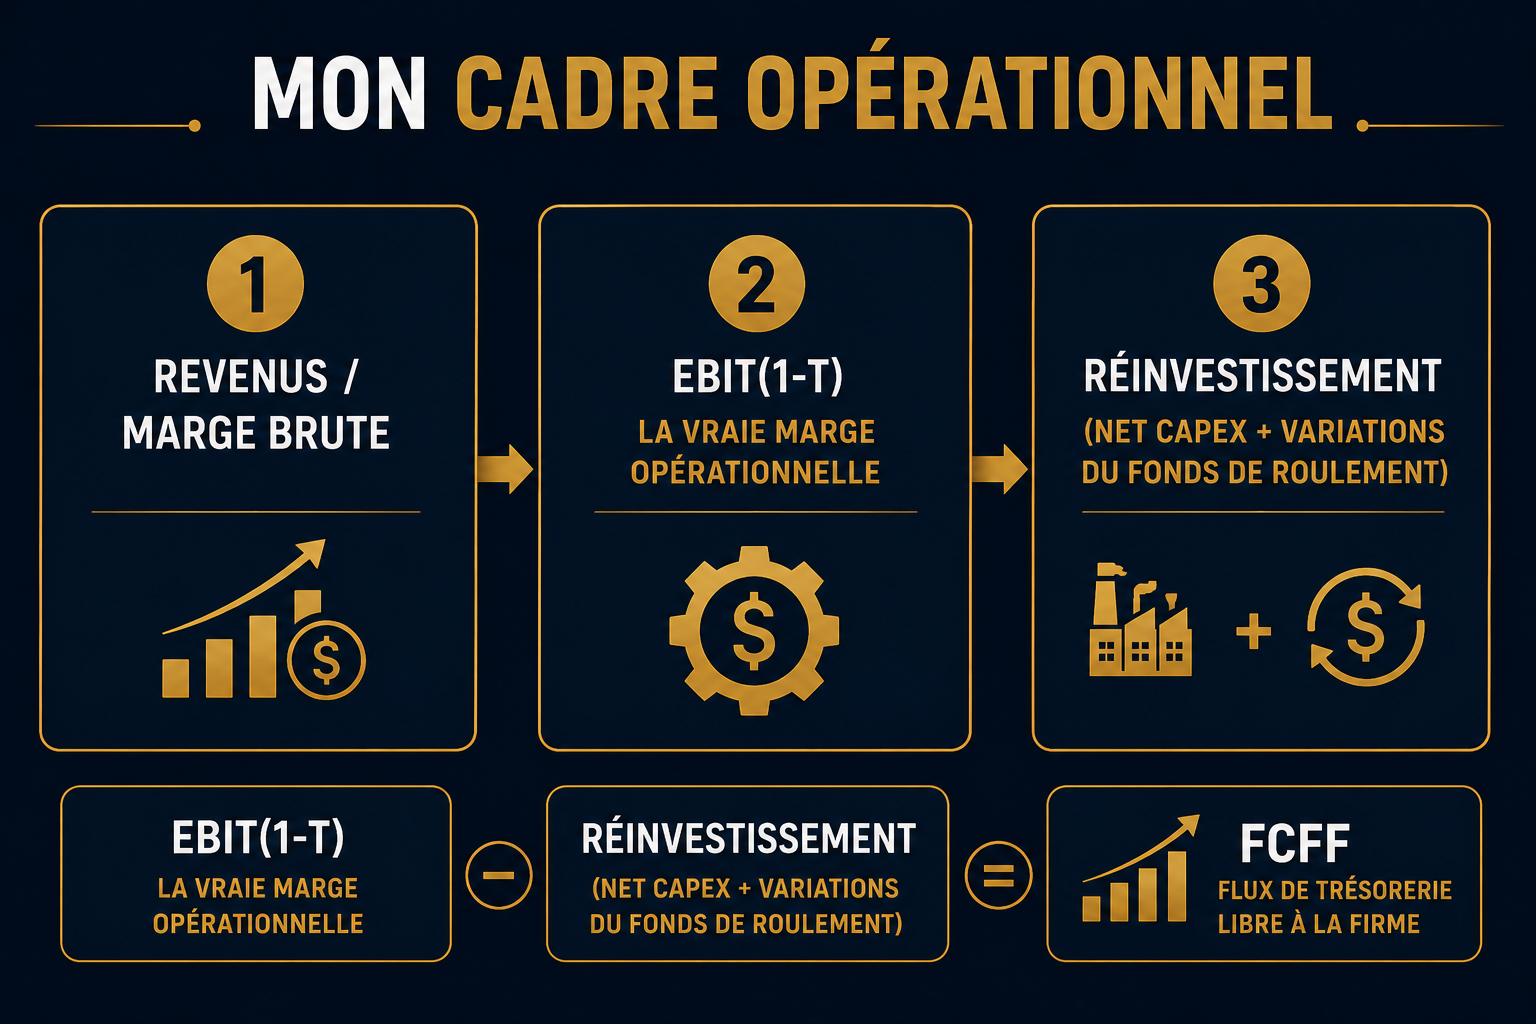
Mon cadre est simple, en trois étapes.
1) Revenus et marge brute
La marge brute, c'est ce qu'il reste une fois que vous avez payé pour fabriquer ce que vous vendez. Pour Nike, ça veut dire : après avoir payé les matériaux, la fabrication et la main-d'œuvre pour produire ses chaussures et vêtements, combien reste-t-il? Et est-ce que ça s'améliore?
2) La VRAIE marge opérationnelle après impôts : EBIT(1-t)
Dans les médias financiers, on parle souvent d'EBITDA (ou BAIIA), mais cette mesure a un défaut important : elle ignore l'usure des actifs. Ces coûts sont bien réels à travers le temps. L'EBIT(1-t) en tient compte et c'est pourquoi je la préfère.
Plutôt que de rajouter artificiellement la dépréciation et l'amortissement dans les résultats comme le fait l'EBITDA, je préfère les mettre en contrebalance avec les nouveaux investissements. On voit ainsi ce que l'entreprise investit vraiment pour croître.
3) Le réinvestissement net
Ici, on va soustraire l'usure des actifs aux nouveaux investissements. On obtient ce que l'entreprise investit vraiment au-delà du simple maintien de ses capacités de production. C'est ce qu'on appelle les dépenses en capital nettes. On y ajoute par la suite les variations du fonds de roulement, l'argent qui est nécessaire pour faire tourner les opérations au quotidien.
Réinvestissement net = Dépenses en capital nettes + Variations du FDR
On va par la suite soustraire ce montant de nos bénéfices opérationnels après impôts de l'étape 2. Ça nous donnera les flux de trésorerie libre à l'entreprise (ou FCFF). Voyez les flux de trésorerie comme le cash qui reste après toutes les dépenses et tous les investissements nécessaires au maintien et à la croissance de l'entreprise. C'est l'argent dont dispose l'entreprise pour rémunérer ses actionnaires et rembourser sa dette, si elle en a.
C'est avec cette lunette qu'on va regarder Nike — prêt?