Chevron : le grand gagnant de l'accord américain avec le Vénézuela?
Cette publication fait suite à celle de la semaine dernière « Comment je réfléchis à l'accord entre les États-Unis et le Venezuela pour le marché pétrolier et ses opportunités? ». On avait vu dans cette dernière les modalités économiques et politiques de l'accord entre les États-Unis et le Venezuela. Parmi les gagnants, j'avais en tête Chevron (à cause de son positionnement historique dans le pays) et les raffineurs américains (à cause de l'approvisionnement potentiel à faible prix).
Je vous propose de creuser avec moi dans les états financiers de Chevron afin de bien comprendre ce qui se passe dans l'entreprise et de répondre à la question suivante :
Chevron devrait-elle occuper une place dans notre portefeuille?
Avant même de commencer, vous connaissez probablement le nom de Chevron, mais je veux vous faire un survol de l'entreprise. Chevron est l'une des plus grandes sociétés pétrolières et gazières intégrées au monde. Ses activités couvrent l'ensemble de la chaîne de valeur énergétique : l'exploration et la production de pétrole et de gaz naturel (amont), le raffinage et la distribution de carburants sous les marques Chevron, Texaco et Caltex (aval) ainsi que la pétrochimie via sa coentreprise CPChem. Ses opérations sont mondiales, avec une forte concentration de ses réserves et actifs aux États-Unis, complétée par des présences en Australie, en Asie, en Afrique et via divers partenariats internationaux.
Avant de plonger dans les chiffres, rappelons le cadre opérationnel pour que nous soyons tous sur la même longueur d'onde.
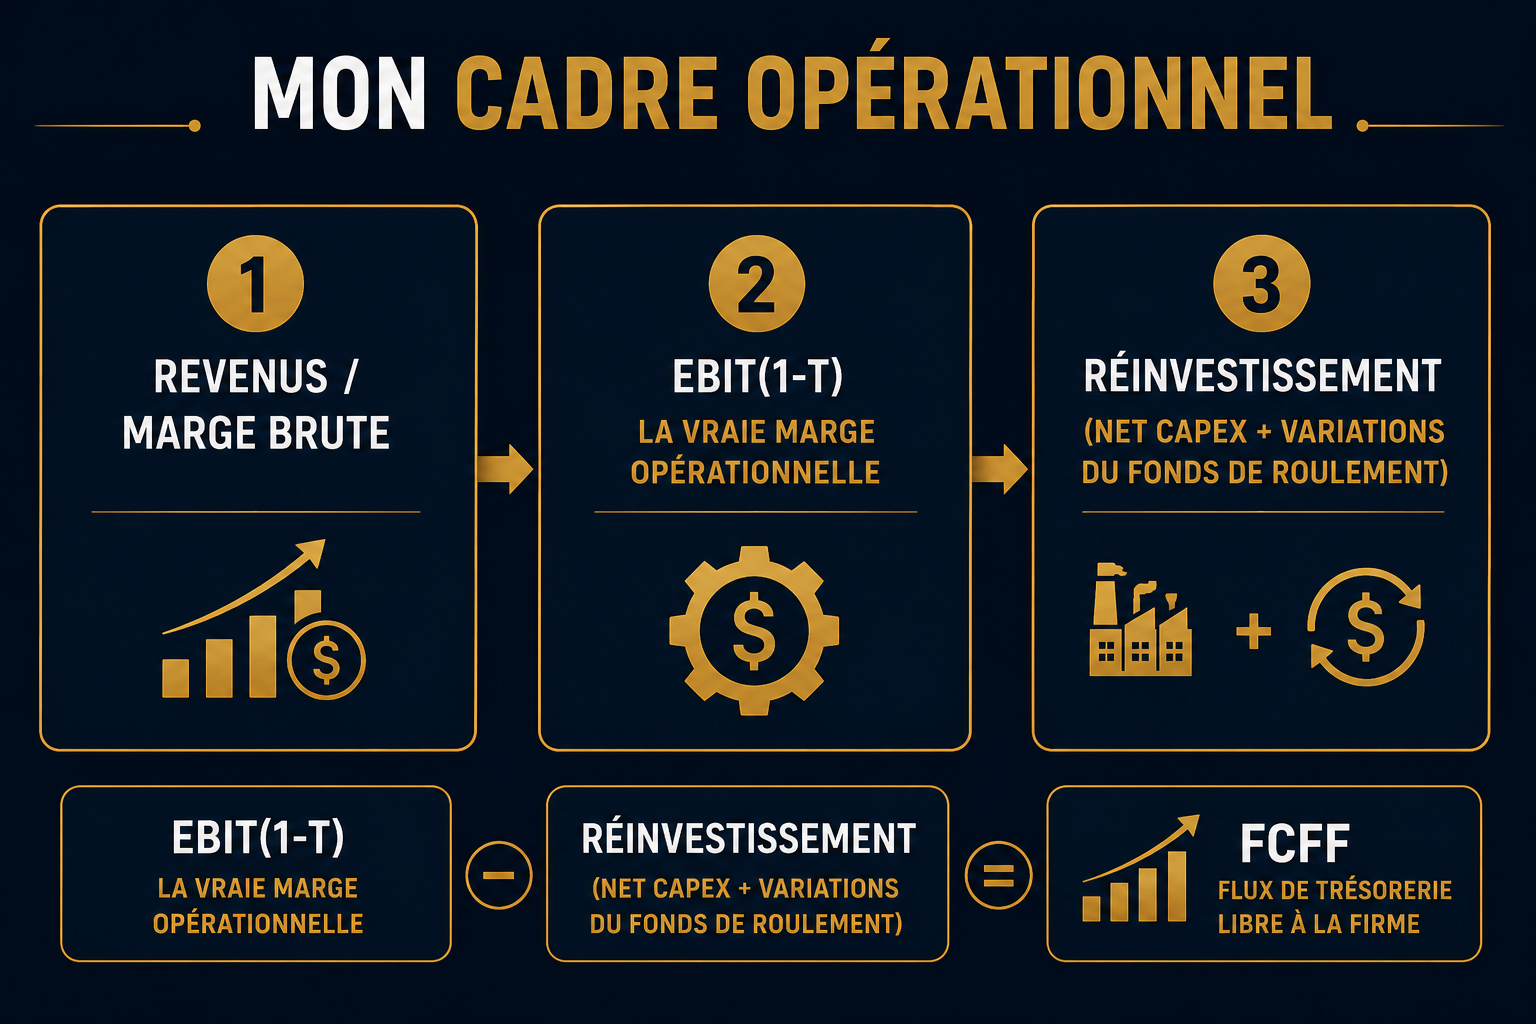
1) Revenus et marge brute
La marge brute, c'est ce qu'il reste une fois que vous avez payé pour offrir ce que vous vendez. Pour Chevron, ça veut dire : après avoir payé le coût du pétrole brut et des autres matières premières achetées, les coûts d'exploitation directement liés à la production, au raffinage et à la fabrication (exploitation des puits, des raffineries et des usines pétrochimiques), combien reste-t-il? Et est-ce que ça s'améliore?
2) La VRAIE marge opérationnelle après impôts : EBIT(1-t)
Dans les médias financiers, on parle souvent d'EBITDA (ou BAIIA), mais cette mesure a un défaut important : elle ignore l'usure des actifs. Ces coûts sont bien réels à travers le temps. L'EBIT(1-t) en tient compte et c'est pourquoi je la préfère.
Plutôt que de rajouter artificiellement la dépréciation et l'amortissement dans les résultats comme le fait l'EBITDA, je préfère les mettre en contrebalance avec les nouveaux investissements. On voit ainsi ce que l'entreprise investit vraiment pour croître.
3) Le réinvestissement net
Ici, on va soustraire l'usure des actifs aux nouveaux investissements. On obtient ce que l'entreprise investit vraiment au-delà du simple maintien de ses capacités de production. C'est ce qu'on appelle les dépenses en capital nettes. On y ajoute par la suite les variations du fonds de roulement, l'argent qui est nécessaire pour faire tourner les opérations au quotidien.
Réinvestissement net = Dépenses en capital nettes + Variations du FDR
On va par la suite soustraire ce montant de nos bénéfices opérationnels après impôts de l'étape 2. Ça nous donnera les flux de trésorerie libre à l'entreprise (ou FCFF). Voyez les flux de trésorerie comme le cash qui reste après toutes les dépenses et tous les investissements nécessaires au maintien et à la croissance de l'entreprise. C'est l'argent dont dispose l'entreprise pour rémunérer ses actionnaires et rembourser sa dette, si elle en a.
C'est avec cette lunette qu'on va regarder Chevron — prêt?